KabarJakarta.com — Pemerintah menghadapi pekerjaan rumah yang lebih besar daripada sekadar memulihkan indeks saham setelah Morgan Stanley Capital International (MSCI) mengusulkan perubahan klasifikasi pasar modal Indonesia dari emerging market menjadi standalone market. Persoalan utamanya adalah memastikan keterbukaan kepemilikan saham, memperbaiki tata kelola perdagangan, dan membuktikan bahwa regulator mampu menindak pelanggaran secara konsisten.
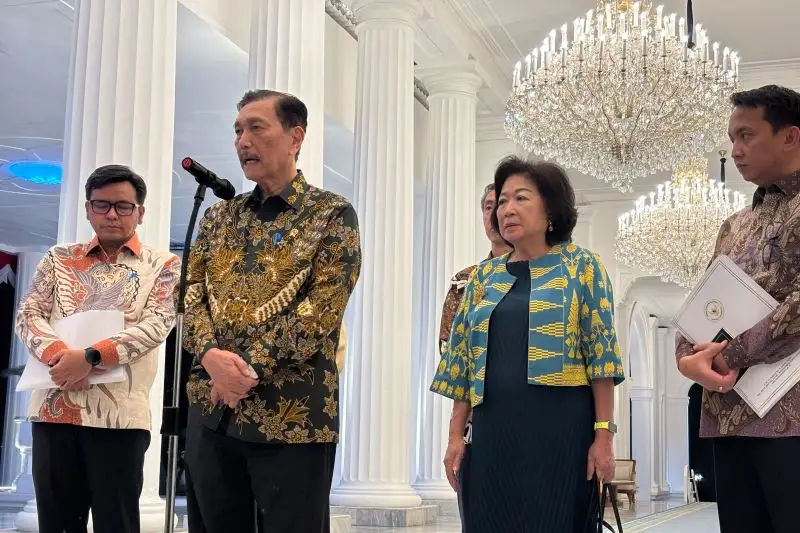
Persoalan tersebut menjadi salah satu pembahasan dalam rapat terbatas Presiden Prabowo Subianto bersama Dewan Ekonomi Nasional (DEN), Bank Indonesia, dan sejumlah menteri bidang ekonomi di Istana Merdeka, Jakarta, Selasa (20/10).
Wakil Ketua DEN Mari Elka Pangestu menjelaskan lembaganya menyarankan pemerintah melanjutkan reformasi pasar modal dan memperkuat penegakan aturan oleh regulator.
"Kami beri saran agar melanjutkan reformasi pasar modal yang memang sudah dijalankan, dan melanjutkan enforcement oleh regulator yang juga sudah diumumkan. Itu karena undang-undang kita memang sudah memberikan ruang dalam melakukan langkah-langkah yang tegas terkait (masalah, red) itu," kata Mari seusai rapat.
Rekomendasi tersebut menegaskan bahwa persoalan pasar modal Indonesia tidak cukup dijawab dengan menerbitkan aturan baru. Pemerintah dan regulator juga perlu menunjukkan bahwa aturan yang sudah diumumkan benar-benar diterapkan dan mampu memperbaiki kualitas pasar.
Bukan sekadar perubahan label
MSCI merupakan penyedia indeks global yang digunakan investor institusi untuk mengukur kinerja pasar saham dan menentukan alokasi investasi. Perusahaan pengelola dana, termasuk dana pasif yang mengikuti indeks, menggunakan klasifikasi tersebut sebagai salah satu acuan dalam mengambil keputusan investasi.
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi atas usulan perubahan klasifikasi Indonesia dari emerging market atau pasar berkembang menjadi standalone market. Keputusan final dijadwalkan diumumkan paling lambat akhir Juni 2027.
Selama proses konsultasi, pembekuan yang telah diberlakukan terhadap sekuritas Indonesia dalam indeks MSCI tetap berlaku hingga ada pemberitahuan lebih lanjut. Perubahan tersebut bukan sekadar penurunan peringkat.
Indonesia berisiko kehilangan keterwakilan dalam indeks pasar berkembang yang menjadi acuan investasi global. Akibatnya, investor yang diwajibkan mengikuti indeks tersebut dapat mengurangi atau mengalihkan investasinya.
MSCI menyampaikan dua persoalan utama: struktur kepemilikan saham yang dinilai masih kurang transparan dan dugaan perilaku perdagangan terkoordinasi. MSCI juga menilai pengumuman reformasi oleh otoritas Indonesia belum disertai bukti yang cukup mengenai penerapan yang konsisten dan dampak perbaikan yang berkelanjutan.
Dengan demikian, status Indonesia dipertaruhkan bukan semata-mata karena ukuran ekonominya, melainkan juga karena kemampuan investor untuk memperoleh informasi yang memadai, memperdagangkan saham secara wajar, dan mempercayai mekanisme pembentukan harga.
Apa arti rekomendasi DEN?
Pernyataan Mari mengenai kelanjutan reformasi dan enforcement memiliki dua makna yang saling berkaitan.
Pertama, pemerintah perlu meneruskan pembenahan struktural yang sudah berjalan, terutama keterbukaan informasi pemegang saham, pengelompokan investor yang lebih terperinci, pengungkapan konsentrasi kepemilikan, dan peningkatan batas minimum saham beredar di publik atau free float.
Kedua, regulator perlu membuktikan bahwa pengawasan tidak berhenti pada sosialisasi dan penerbitan peraturan. Penyelidikan dugaan manipulasi perdagangan, pemberian sanksi terhadap pelanggar, serta pengawasan terhadap perusahaan tercatat harus dilakukan secara konsisten dan transparan.
Dalam konteks ini, enforcement berarti penegakan aturan melalui pemeriksaan, penyelidikan sesuai kewenangan, dan pemberian sanksi apabila pelanggaran terbukti. Tujuannya bukan sekadar menunjukkan ketegasan, melainkan memastikan bahwa seluruh pelaku pasar tunduk pada aturan yang sama.
Rekomendasi DEN tersebut merupakan arahan kebijakan, bukan pengumuman bahwa masalah telah selesai. Penilaian akhir tetap bergantung pada perkembangan reformasi dan evaluasi MSCI terhadap kondisi pasar Indonesia.
Dampak ke pasar mulai terasa
Dampak pengumuman MSCI langsung terlihat di bursa. Pada Jumat (16/10), Indeks Harga Saham Gabungan (IHSG) anjlok sekitar 11,6 persen, menjadi salah satu penurunan harian terburuk sejak krisis 1998. Tekanan berlanjut pada perdagangan berikutnya.
Reuters melaporkan nilai pasar saham Indonesia kehilangan sekitar US$82 miliar selama dua hari perdagangan yang bergejolak tersebut. Pada Selasa (20/10), IHSG berbalik naik 5,3 persen setelah menyentuh level terendah dalam enam tahun.
Pemulihan sehari itu belum berarti risiko telah berakhir. Investor asing berpotensi mengurangi kepemilikan saham jika perubahan klasifikasi benar-benar terjadi. Reuters memperkirakan potensi arus keluar dari dana pasif dapat mencapai US$5,6 miliar, di luar penarikan dana asing yang telah berlangsung sepanjang tahun. Angka tersebut merupakan estimasi risiko, bukan jumlah dana yang dipastikan akan keluar.
Dampaknya juga dapat meluas ke perusahaan tercatat. Saham yang bergantung pada investor asing berpotensi menghadapi tekanan jual, sementara ketidakpastian meningkatkan risiko volatilitas harga. Bagi perusahaan, penurunan kepercayaan investor dapat mempersulit upaya menghimpun modal melalui pasar saham.
Namun, usulan MSCI tidak otomatis berarti seluruh investor asing akan meninggalkan Indonesia. Dampak aktual bergantung pada keputusan akhir MSCI, kebijakan pengelola dana, kondisi fundamental perusahaan, serta respons pemerintah dan regulator.
Reformasi sudah berjalan tapi belum cukup
Sebelum pengumuman terbaru, Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) telah menjalankan sejumlah pembenahan.
Pada April 2026, ketiga lembaga tersebut mengumumkan penyelesaian empat agenda transparansi: publikasi kepemilikan saham di atas 1 persen, pengungkapan High Shareholding Concentration (HSC), perincian klasifikasi investor menjadi 39 kategori dan tipe, serta peningkatan batas minimum free float menjadi 15 persen. Ketentuan baru mengenai free float berlaku efektif pada 31 Maret 2026.
Free float adalah saham yang tersedia untuk diperdagangkan oleh publik, bukan saham yang terkonsentrasi pada pemegang saham pengendali atau pihak strategis. Peningkatan batas minimumnya diharapkan memperbesar saham yang dapat diperdagangkan dan membantu pembentukan harga yang lebih wajar.
Meski demikian, MSCI menilai pengumuman reformasi tersebut belum cukup membuktikan adanya perbaikan nyata dan berkelanjutan. Inilah celah yang perlu dijawab regulator: keterbukaan data harus memudahkan investor menilai kepemilikan sebenarnya, sedangkan pengawasan harus mampu mendeteksi dan menindak praktik perdagangan yang merusak kepercayaan.
Setelah pengumuman MSCI, OJK menyatakan komitmen untuk melanjutkan dan memperkuat reformasi pasar modal. Sementara itu, BEI mengumumkan langkah mengecualikan saham dengan konsentrasi kepemilikan tinggi dari indeks acuannya. Langkah tersebut ditujukan untuk merespons persoalan keterdagangan saham dan aksesibilitas pasar yang menjadi perhatian MSCI.
Ujian pemerintah hingga Juni 2027
Dalam rapat di Istana, Ketua DEN Luhut Binsar Pandjaitan menyatakan pihaknya juga memaparkan hasil kajian ekonomi dan berkomitmen memasok data yang kredibel kepada Presiden. Menurut Luhut, data yang akurat diperlukan agar keputusan pemerintah lebih terukur.
Prinsip tersebut relevan dalam menghadapi persoalan MSCI. Pemerintah membutuhkan indikator yang dapat diuji, bukan sekadar pernyataan bahwa reformasi sedang berjalan. Ukurannya antara lain keterbukaan struktur pemegang saham, kualitas data kepemilikan, penanganan dugaan manipulasi perdagangan, dan konsistensi penjatuhan sanksi.
Keputusan akhir MSCI memang baru dijadwalkan pada akhir Juni 2027. Namun, tenggat itu bukan alasan untuk menunda pembuktian hasil reformasi.
Rekomendasi DEN pada akhirnya mengarah pada satu hal: pemerintah perlu memastikan bahwa pembenahan pasar modal tidak berhenti pada perubahan aturan. Kepercayaan investor harus dipulihkan melalui transparansi yang dapat diverifikasi dan penegakan hukum yang konsisten.
Tanpa dua hal tersebut, pemulihan IHSG berisiko hanya menjadi jeda di tengah persoalan yang belum terselesaikan.