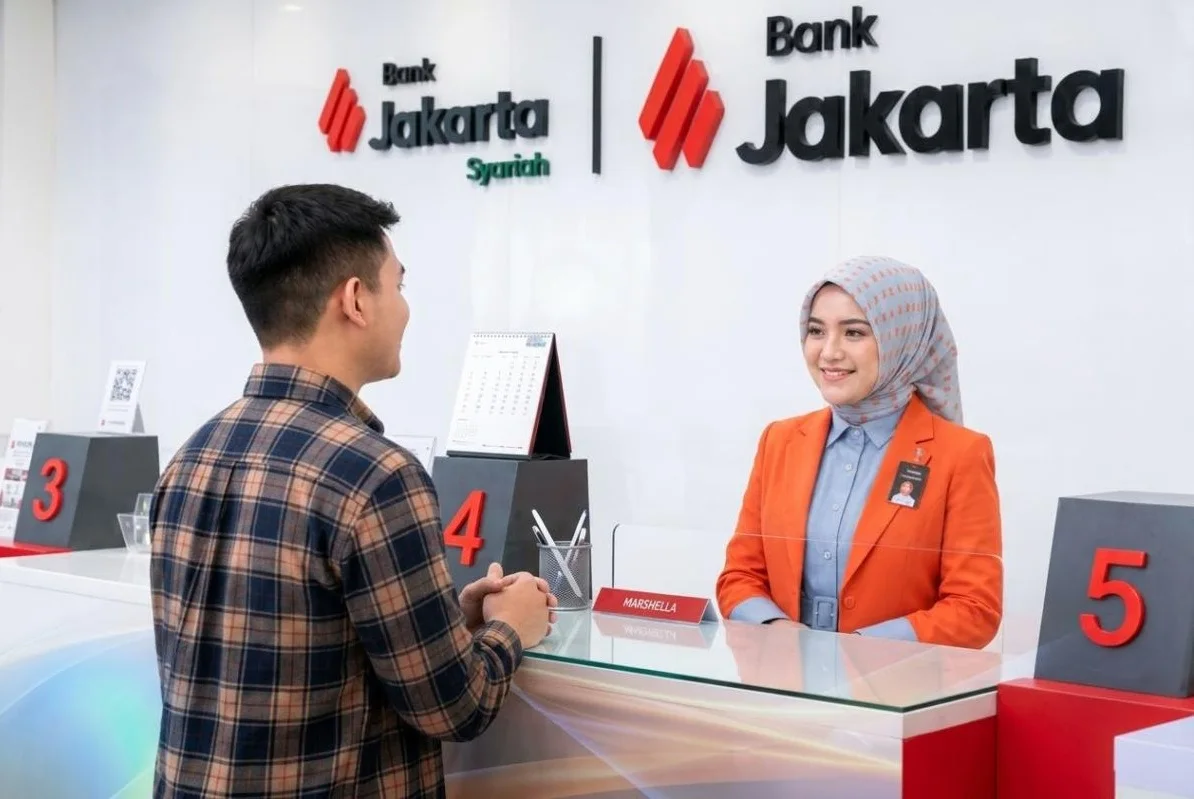
KabarJakarta.com — Transformasi Bank DKI menjadi Bank Jakarta tidak hanya menyangkut perubahan nama dan identitas perusahaan. Di balik langkah tersebut, Pemerintah Provinsi (Pemprov) DKI Jakarta juga mendorong penguatan kelembagaan dan permodalan untuk memperbesar kapasitas usaha bank milik daerah itu, sekaligus memperluas perannya dalam membiayai pembangunan Ibu Kota.
Salah satu langkah yang disiapkan adalah mengusulkan peningkatan modal dasar Bank Jakarta dari Rp11,5 triliun menjadi Rp26 triliun. Adapun modal disetor tercatat sebesar Rp6,578 triliun.
Peningkatan tersebut diarahkan untuk memperkuat struktur permodalan, mendukung ekspansi bisnis, serta meningkatkan kemampuan bank dalam menyalurkan kredit.
Direktur Utama Bank Jakarta, Agus H. Widodo, menjelaskan penguatan permodalan menjadi bagian penting untuk memperbesar kapasitas usaha perusahaan. Dengan dukungan modal yang lebih kuat, bank diharapkan mampu memperluas jangkauan pasar sekaligus meningkatkan kontribusinya terhadap perekonomian daerah.
“Penguatan permodalan juga untuk mengoptimalkan penyaluran kredit melalui jangkauan pasar yang lebih luas. Termasuk memperkokoh struktur permodalannya guna mendorong pertumbuhan ekonomi Jakarta lebih berkelanjutan,” ujar Agus di Jakarta, Minggu (11/10).
Langkah tersebut menempatkan Bank Jakarta pada persimpangan penting. Sebagai bank pembangunan daerah (BPD), perusahaan tidak hanya dituntut menjaga kesehatan bisnis dan menghasilkan keuntungan, tetapi juga mendukung kebutuhan pembiayaan pemerintah daerah dan masyarakat.
Memperkuat modal dan perluas kapasitas usaha
Gubernur DKI Jakarta Pramono Anung sebelumnya menyampaikan usulan peningkatan modal dasar tersebut saat mengajukan Rancangan Peraturan Daerah (Raperda) tentang Pembentukan Dana Cadangan Daerah di Gedung DPRD DKI Jakarta.
Menurut Pramono, peningkatan modal dasar menjadi Rp26 triliun, dengan modal disetor Rp6,578 triliun, ditujukan untuk memperkuat kapasitas permodalan dan mendukung pengembangan usaha Bank Jakarta.
Namun, modal dasar dan modal disetor merupakan dua hal berbeda.
Modal dasar menunjukkan batas modal yang dapat ditempatkan sesuai ketentuan perusahaan, sedangkan modal disetor merupakan modal yang telah direalisasikan oleh pemegang saham. Karena itu, peningkatan modal dasar tidak serta-merta berarti Bank Jakarta langsung memperoleh tambahan dana sebesar selisih dari Rp11,5 triliun menjadi Rp26 triliun.
Realisasi penguatan modal tetap bergantung pada keputusan pemegang saham, ketentuan yang berlaku, dan pelaksanaan penyertaan modal. Pembedaan ini penting untuk melihat seberapa besar tambahan kapasitas keuangan yang benar-benar tersedia bagi perusahaan.
Dari sisi bisnis, permodalan yang memadai akan menjadi penopang ekspansi kredit dan pengembangan layanan. Modal juga berkaitan dengan kemampuan bank menyerap risiko ketika menghadapi pembiayaan bermasalah atau gejolak ekonomi.
Bagi Bank Jakarta, penguatan tersebut berpotensi membuka ruang untuk memperluas pembiayaan kepada pelaku usaha, meningkatkan layanan perbankan, serta mendukung kebutuhan transaksi pemerintah daerah. Meski demikian, besarnya modal bukan satu-satunya ukuran keberhasilan.
Bank tetap harus memastikan pertumbuhan kredit berjalan seiring dengan pengelolaan risiko, kualitas aset, efisiensi operasional, dan kecukupan likuiditas. Tanpa pengawasan yang memadai, ekspansi bisnis justru dapat meningkatkan risiko keuangan.
Dengan demikian, tantangan Bank Jakarta bukan sekadar memperbesar modal, melainkan mengubah penguatan permodalan menjadi kapasitas usaha yang produktif dan berkelanjutan.
Dari Bank DKI menjadi Bank Jakarta
Transformasi kelembagaan menjadi bagian dari upaya memperkuat posisi perusahaan tersebut. Bank Jakarta merupakan kelanjutan dari Bank DKI, bank pembangunan daerah yang telah beroperasi sejak 11 April 1961.
Dengan sejarah lebih dari 6 (enam) dekade, Bank Jakarta termasuk pelopor perbankan pembangunan daerah di Indonesia. Kehadirannya berawal dari kebutuhan Jakarta akan lembaga keuangan yang dapat mendukung aktivitas ekonomi dan pembangunan wilayah.
Dalam perkembangannya, peran bank pembangunan daerah tidak terbatas pada penghimpunan dana dan penyaluran kredit. BPD juga dapat menjadi penghubung antara kebutuhan pembiayaan pemerintah daerah, kegiatan ekonomi masyarakat, serta pengembangan sektor usaha di wilayahnya.
Peran tersebut menjadi relevan bagi Jakarta yang menghadapi kebutuhan pembiayaan beragam, mulai dari transportasi, perumahan, pengendalian banjir, hingga pengembangan kawasan perkotaan.
Pemprov DKI Jakarta kemudian melakukan perubahan nama PT Bank DKI menjadi Bank Jakarta dan menyesuaikan bentuk badan hukumnya menjadi PT Bank Jakarta Perseroda.
Pramono menjelaskan, penyesuaian bentuk badan hukum dilakukan untuk memenuhi ketentuan peraturan perundang-undangan sekaligus memperkuat identitas bank milik pemerintah daerah tersebut.
Meski berkedudukan utama di Jakarta, ruang lingkup usaha Bank Jakarta tidak harus terbatas pada wilayah Ibu Kota. Perusahaan dapat membuka kantor layanan di dalam maupun di luar wilayah Negara Kesatuan Republik Indonesia sesuai dengan ketentuan yang berlaku.
Perubahan nama dan badan hukum tersebut menjadi landasan kelembagaan bagi pengembangan bisnis. Namun, identitas baru perlu diikuti dengan penguatan tata kelola, strategi usaha, kualitas pelayanan, dan kemampuan bersaing dengan bank lain.
Di sinilah pentingnya membedakan transformasi administratif dari transformasi bisnis. Perubahan bentuk perusahaan dapat memperjelas kedudukan hukum dan identitas, tetapi peningkatan daya saing memerlukan hasil yang terukur dalam kinerja keuangan maupun kualitas layanan.
Rp2,11 triliun untuk 7 proyek infrastruktur
Peran Bank Jakarta dalam mendukung pembangunan daerah terlihat melalui kerja sama pembiayaan dengan PT Sarana Multi Infrastruktur (Persero) atau PT SMI. Pada 28 September, kedua lembaga tersebut menandatangani perjanjian pembiayaan sindikasi senilai Rp2,11 triliun untuk mendukung tujuh proyek infrastruktur prioritas di Jakarta.
Dari total pembiayaan itu, Bank Jakarta menyediakan dana Rp1 triliun, sedangkan PT SMI memberikan dukungan maksimal Rp1,11 triliun. Perjanjian ditandatangani oleh Gubernur DKI Jakarta Pramono Anung, Direktur Utama PT SMI Reynaldi Hermansja, dan Direktur Utama Bank Jakarta Agus H. Widodo di Balai Kota Jakarta.
Pembiayaan sindikasi merupakan skema pendanaan yang melibatkan lebih dari satu lembaga keuangan untuk membiayai kebutuhan proyek. Melalui mekanisme ini, kebutuhan dana dapat dipenuhi secara bersama-sama sehingga beban pembiayaan tidak sepenuhnya ditanggung oleh satu lembaga.
Dalam kerja sama tersebut, pembiayaan dialokasikan untuk 7 (tujuh) kegiatan, yakni pembangunan Flyover Latumeten, Gedung Batavia Dinas Teknis Jatibaru, Rumah Susun Padat Karya Tahap II, dan Rumah Susun Rorotan IX Tahap I.
Empat kelompok kegiatan lainnya berkaitan dengan pembangunan waduk, situ, dan embung; polder dan kolam retensi; serta tanggul dan pengendali banjir Pesisir Pantai Tahap III.
Berbagai proyek tersebut menyasar persoalan mendasar Jakarta. Flyover Latumeten diarahkan untuk memperkuat konektivitas dan keselamatan pengguna jalan. Pembangunan rumah susun ditujukan untuk menambah ketersediaan hunian yang layak dan terjangkau.
Sementara itu, pembangunan waduk, embung, polder, kolam retensi, serta tanggul pesisir menjadi bagian dari upaya memperkuat pengendalian banjir dan meningkatkan ketahanan kota terhadap risiko bencana serta dampak perubahan iklim.
Direktur Utama Bank Jakarta Agus H. Widodo mengungkapkan, kolaborasi dengan PT SMI merupakan bagian dari komitmen perusahaan mendukung pembangunan Jakarta menuju kota global.
“Sinergi sektor keuangan dan Pemprov DKI Jakarta menjadi penting dalam mendorong akselerasi pemenuhan kebutuhan pembangunan di Kota Jakarta,” ujarnya, Senin (28/9).
Direktur Utama PT SMI Reynaldi Hermansja menambahkan, pembangunan infrastruktur daerah membutuhkan dukungan pendanaan yang inovatif dan kolaboratif.PT SMI, kata dia, siap menyediakan alternatif pembiayaan sesuai kebutuhan pembangunan pemerintah daerah.
Hingga Juli 2026, PT SMI mencatat total komitmen pembiayaan daerah sebesar Rp37,19 triliun, dengan outstanding pembiayaan mencapai Rp13,67 triliun. Kerja sama dengan Bank Jakarta diharapkan dapat menjadi model pembiayaan kreatif yang dapat diterapkan di daerah lain sesuai kebutuhan dan kapasitas keuangan masing-masing.
Mengukur dampak, bukan sekadar besarnya pembiayaan
Keterlibatan Bank Jakarta dalam pembiayaan sindikasi memperlihatkan bagaimana BPD dapat berperan sebagai salah satu sumber pendanaan pembangunan. Namun, keberhasilan skema tersebut tidak cukup diukur dari besarnya dana yang dikucurkan atau jumlah proyek yang dibiayai.
Dampak pembiayaan perlu dilihat dari hasil yang benar-benar dirasakan masyarakat. Pembangunan transportasi, misalnya, perlu dinilai berdasarkan peningkatan konektivitas dan keselamatan. Proyek hunian perlu diukur dari tambahan unit yang tersedia, keterjangkauan bagi masyarakat sasaran, serta kualitas tempat tinggal.
Adapun infrastruktur pengendalian banjir perlu dievaluasi berdasarkan efektivitasnya mengurangi risiko genangan dan melindungi kawasan permukiman. Pada saat yang sama, Bank Jakarta harus menjaga agar pembiayaan proyek tidak mengganggu kesehatan keuangannya.
Penilaian kelayakan proyek, pengawasan penggunaan dana, kepastian pembayaran, dan pengelolaan risiko menjadi faktor penting dalam memastikan pembiayaan berjalan secara bertanggung jawab. Penguatan modal dasar menjadi Rp26 triliun, jika disertai realisasi permodalan yang memadai, tata kelola yang kuat, dan strategi bisnis yang terukur, dapat memberikan ruang lebih besar bagi Bank Jakarta untuk mengembangkan usahanya.
Akan tetapi, tambahan kapasitas keuangan harus diikuti kemampuan menghasilkan pendapatan yang sehat serta mengelola risiko secara disiplin. Sebagai bank milik pemerintah daerah, Bank Jakarta juga perlu menjaga keseimbangan antara kepentingan bisnis dan mandat pembangunan.
Transformasi dari Bank DKI menjadi Bank Jakarta dengan demikian bukan semata perubahan nama. Langkah tersebut membawa tuntutan agar bank yang telah hadir sejak 1961 mampu memperkuat daya saing, memperluas akses pembiayaan, dan memberikan kontribusi nyata terhadap pembangunan.
Dengan demikian, perusahaan dituntut lebih untuk mengubah penguatan kelembagaan dan permodalan menjadi layanan yang lebih baik, pembiayaan yang produktif, serta manfaat ekonomi yang dapat dirasakan masyarakat Jakarta.