Pembayaran lintas negara membuka peluang bagi pedagang Jakarta melayani wisatawan asing. Pada saat yang sama, Bank Indonesia berencana memanfaatkan data transaksi QRIS untuk membantu menilai kelayakan kredit UMKM. Peluangnya besar, tetapi manfaat ekonomi dan perlindungan data pedagang masih perlu dibuktikan.
Oleh Jekson Simanjuntak
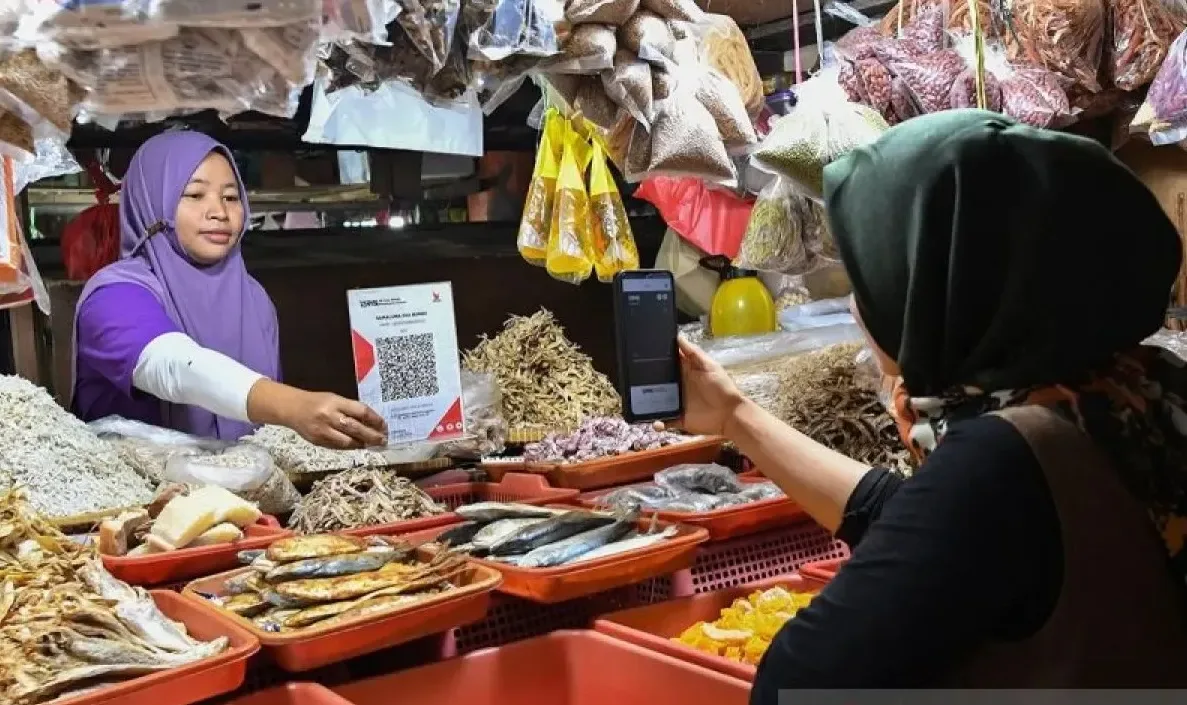
Seorang wisatawan asal Jepang kini dapat membayar makanan di Indonesia menggunakan aplikasi pembayaran dari negaranya dengan memindai kode QRIS di meja pedagang. Kemudahan serupa tersedia bagi wisatawan dari sejumlah negara mitra. Mereka tidak harus selalu menukar uang tunai untuk bertransaksi di merchant yang terhubung dengan sistem pembayaran tersebut.
Bagi pedagang Jakarta, layanan ini memudahkan transaksi dengan pembeli asing dan meninggalkan catatan penjualan yang berpotensi membantu penilaian kredit.
Bank Indonesia (BI) berencana menjadikan data transaksi Quick Response Code Indonesian Standard (QRIS) sebagai acuan dalam credit scoring atau penilaian kelayakan kredit bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
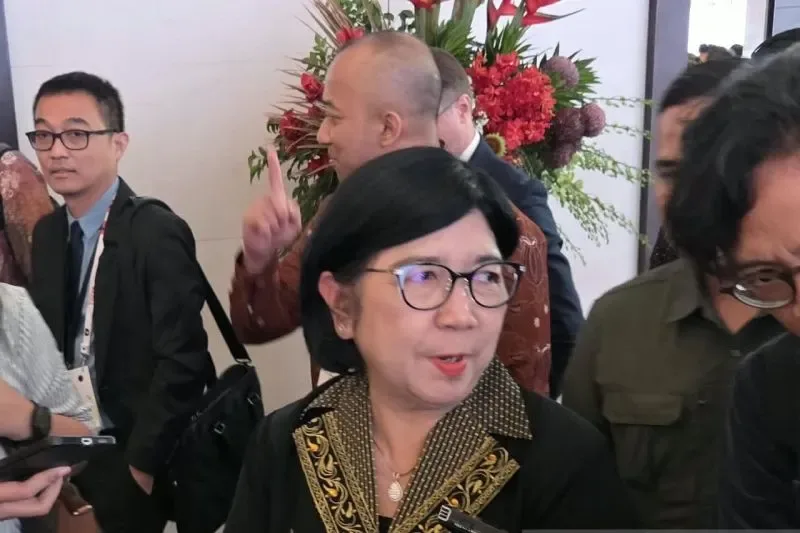
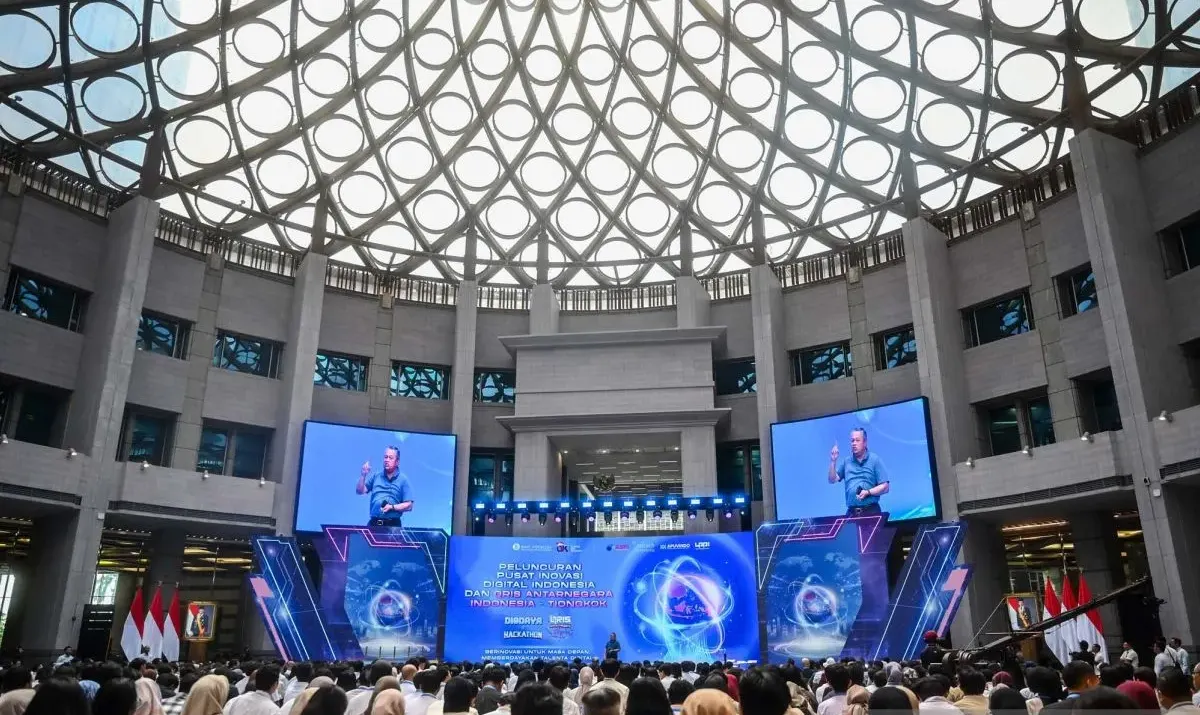
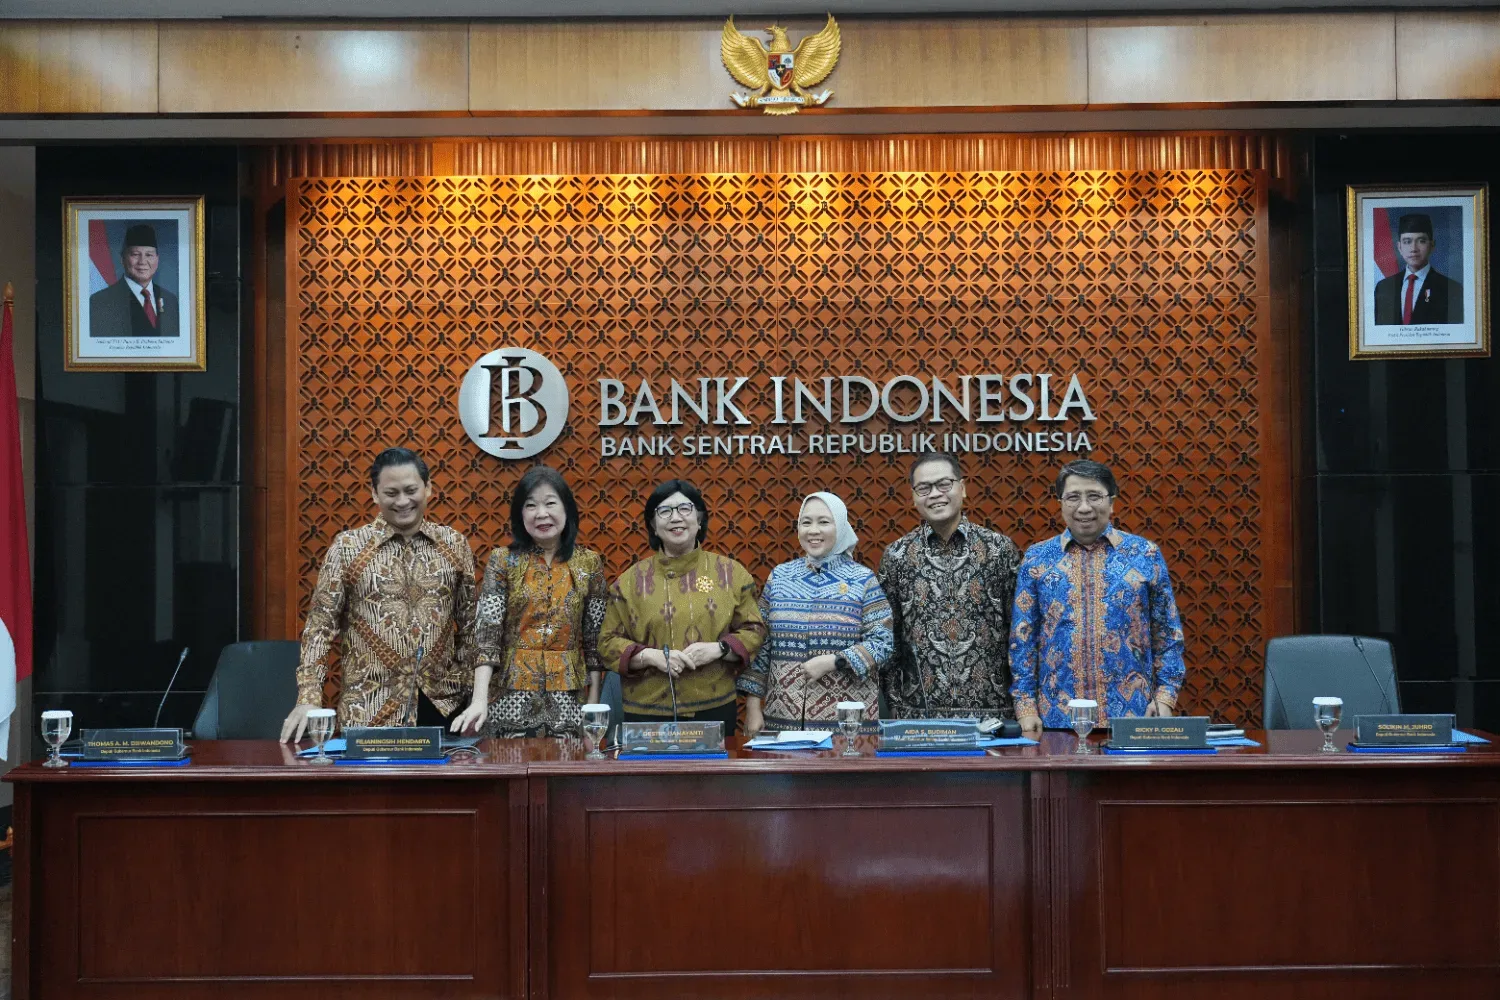
Gubernur BI Destry Damayanti menyampaikan rencana tersebut dalam Danantara Technology Innovation Investment Forum 2026 di Jakarta, Senin, 26 Oktober 2026. “Ke depannya akan seperti itu,” kata Destry saat menjelaskan potensi data transaksi QRIS untuk membantu akses keuangan bagi pedagang kecil.
Riwayat transaksi digital berpotensi membantu UMKM yang kesulitan membuktikan kelayakan usaha melalui laporan keuangan formal.
Namun, dua perkembangan ini harus dibedakan. QRIS antarnegara telah memfasilitasi pembayaran lintas batas, sedangkan penggunaan data QRIS untuk penilaian kredit masih berupa rencana yang membutuhkan penjelasan teknis. Belum tersedia bukti bahwa transaksi wisatawan asing melalui QRIS di Jakarta telah digunakan untuk menentukan persetujuan kredit pedagang.
Pertanyaan pentingnya bukan semata seberapa luas QRIS digunakan. Yang perlu diuji ialah apakah konektivitas pembayaran benar-benar memperluas akses pembiayaan, siapa yang memperoleh manfaat, dan bagaimana hak pedagang dilindungi ketika data transaksi digunakan untuk menilai kelayakan kredit.
Jakarta menjadi pasar penting QRIS
Perkembangan QRIS di Jakarta menunjukkan besarnya ekosistem yang berpotensi memperoleh manfaat dari digitalisasi pembayaran.
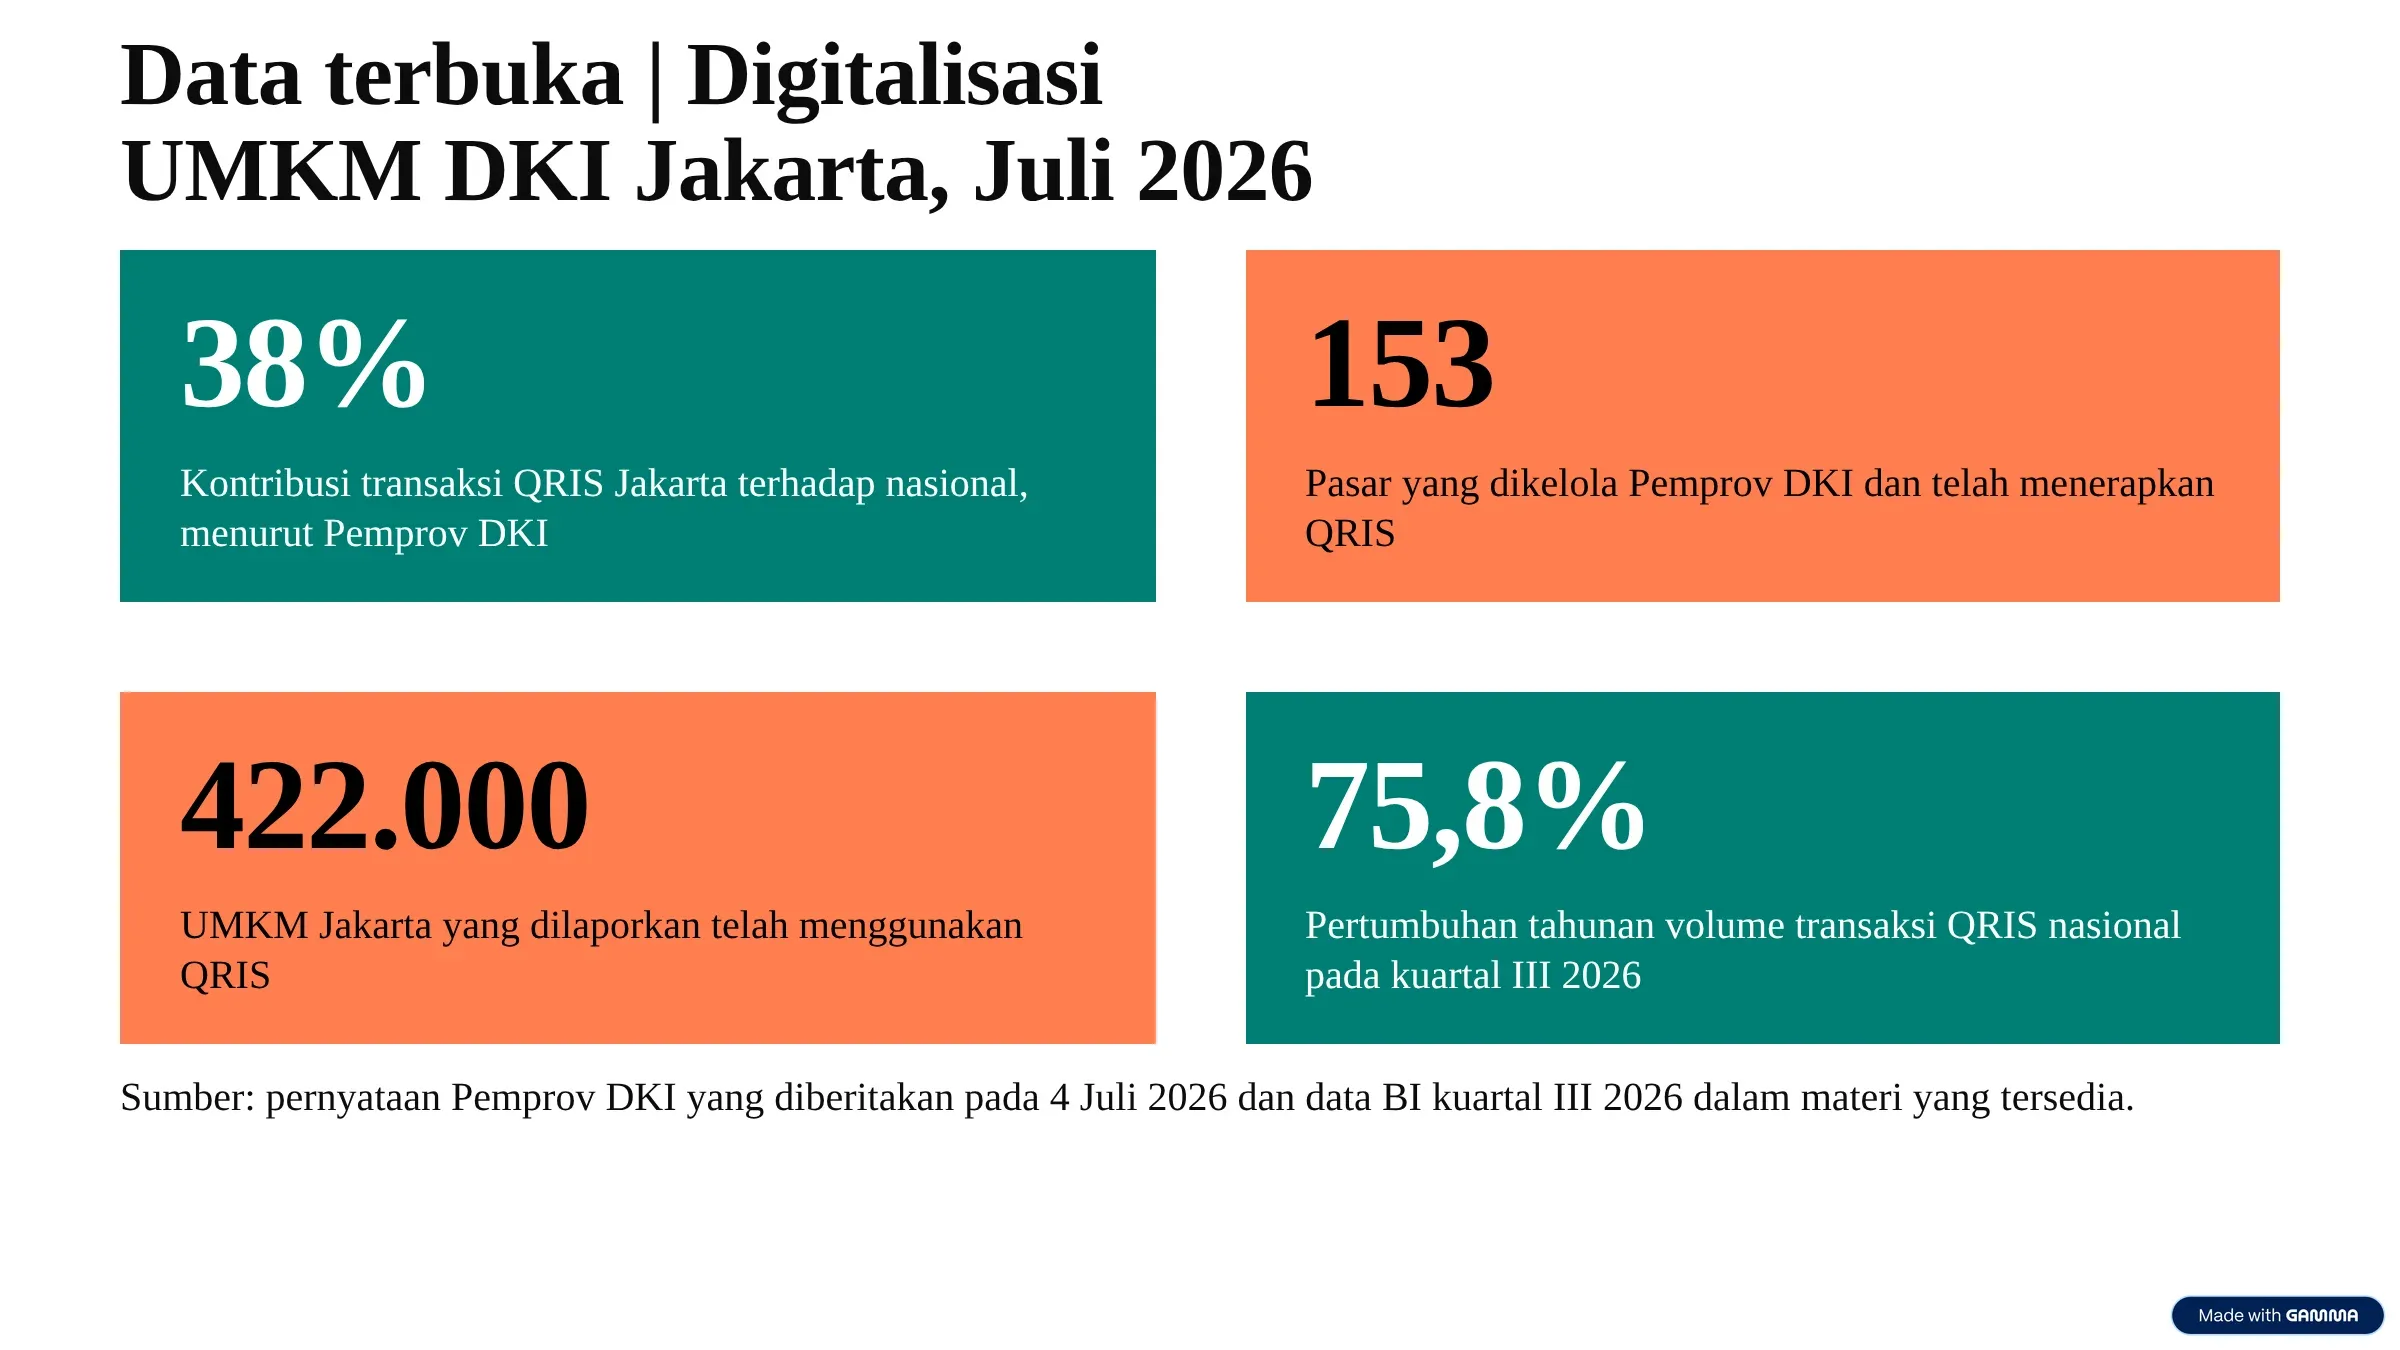
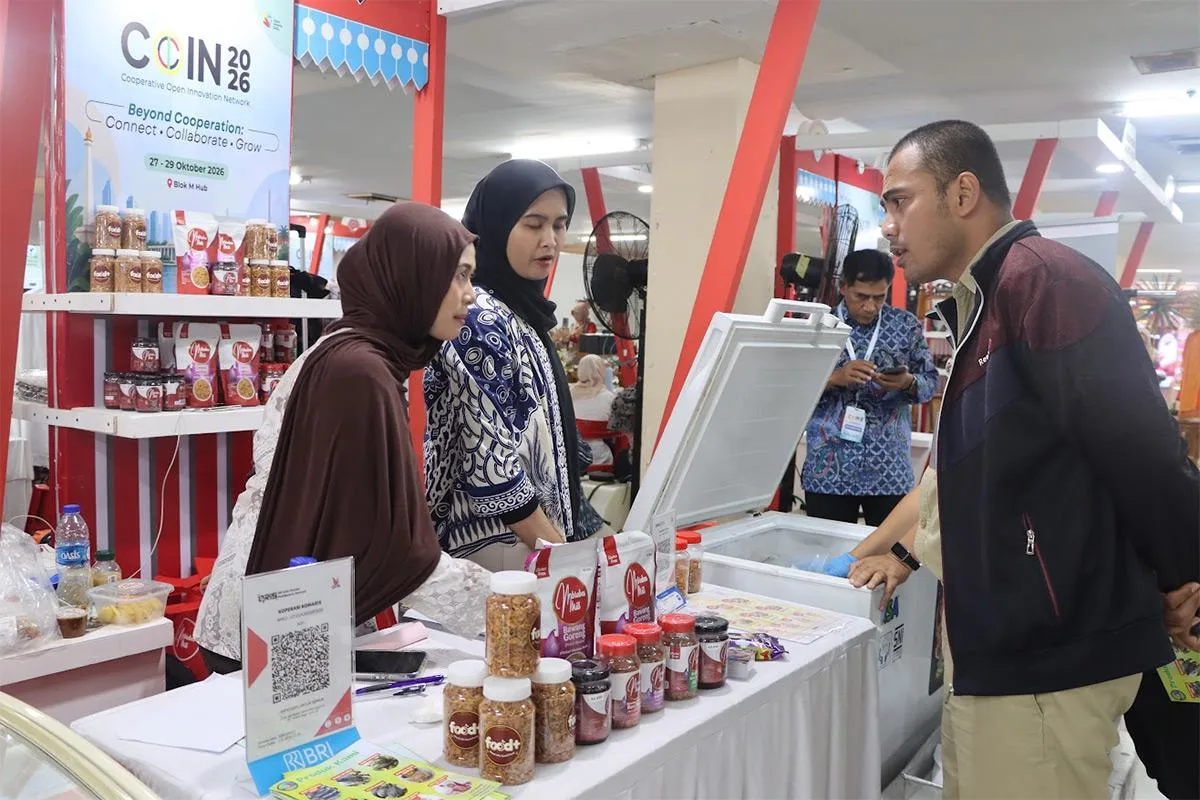
Dalam pemberitaan pada 4 Juli 2026, Gubernur DKI Jakarta Pramono Anung menyebut transaksi QRIS di Jakarta berkontribusi sekitar 38 persen terhadap transaksi nasional. Ia juga menyatakan seluruh 153 pasar yang dikelola Pemerintah Provinsi DKI Jakarta telah menerapkan QRIS, sementara sekitar 422 ribu UMKM di Jakarta telah menggunakan pembayaran digital.
Angka tersebut menggambarkan luasnya penerapan QRIS di ibu kota. Namun, jumlah pengguna tidak otomatis menunjukkan omzet, keuntungan, atau keaktifan pedagang. Dampak ekonomi perlu diuji melalui frekuensi transaksi, nilai pembayaran, dan perkembangan usaha.
Secara nasional, BI mencatat 70,6 juta pengguna dan 49,4 juta merchant hingga kuartal III 2026. Sebanyak 97 persen merchant tersebut merupakan pelaku UMKM. Volume transaksi QRIS tumbuh 75,8 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan itu menunjukkan QRIS semakin penting, tetapi belum membuktikan akses kredit UMKM ikut meningkat. Pengujiannya membutuhkan data penerima pembiayaan, nilai kredit, dan perubahan persetujuan setelah data digital digunakan.
QRIS antarnegara hubungkan pedagang dengan pasar global
BI telah menghubungkan QRIS dengan sistem pembayaran Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok. Melalui konektivitas itu, pengguna Indonesia dapat membayar di negara mitra dengan aplikasi domestik yang mendukung layanan tersebut. Sebaliknya, wisatawan dari negara mitra dapat memakai aplikasi pembayaran negaranya untuk bertransaksi di merchant QRIS Indonesia.
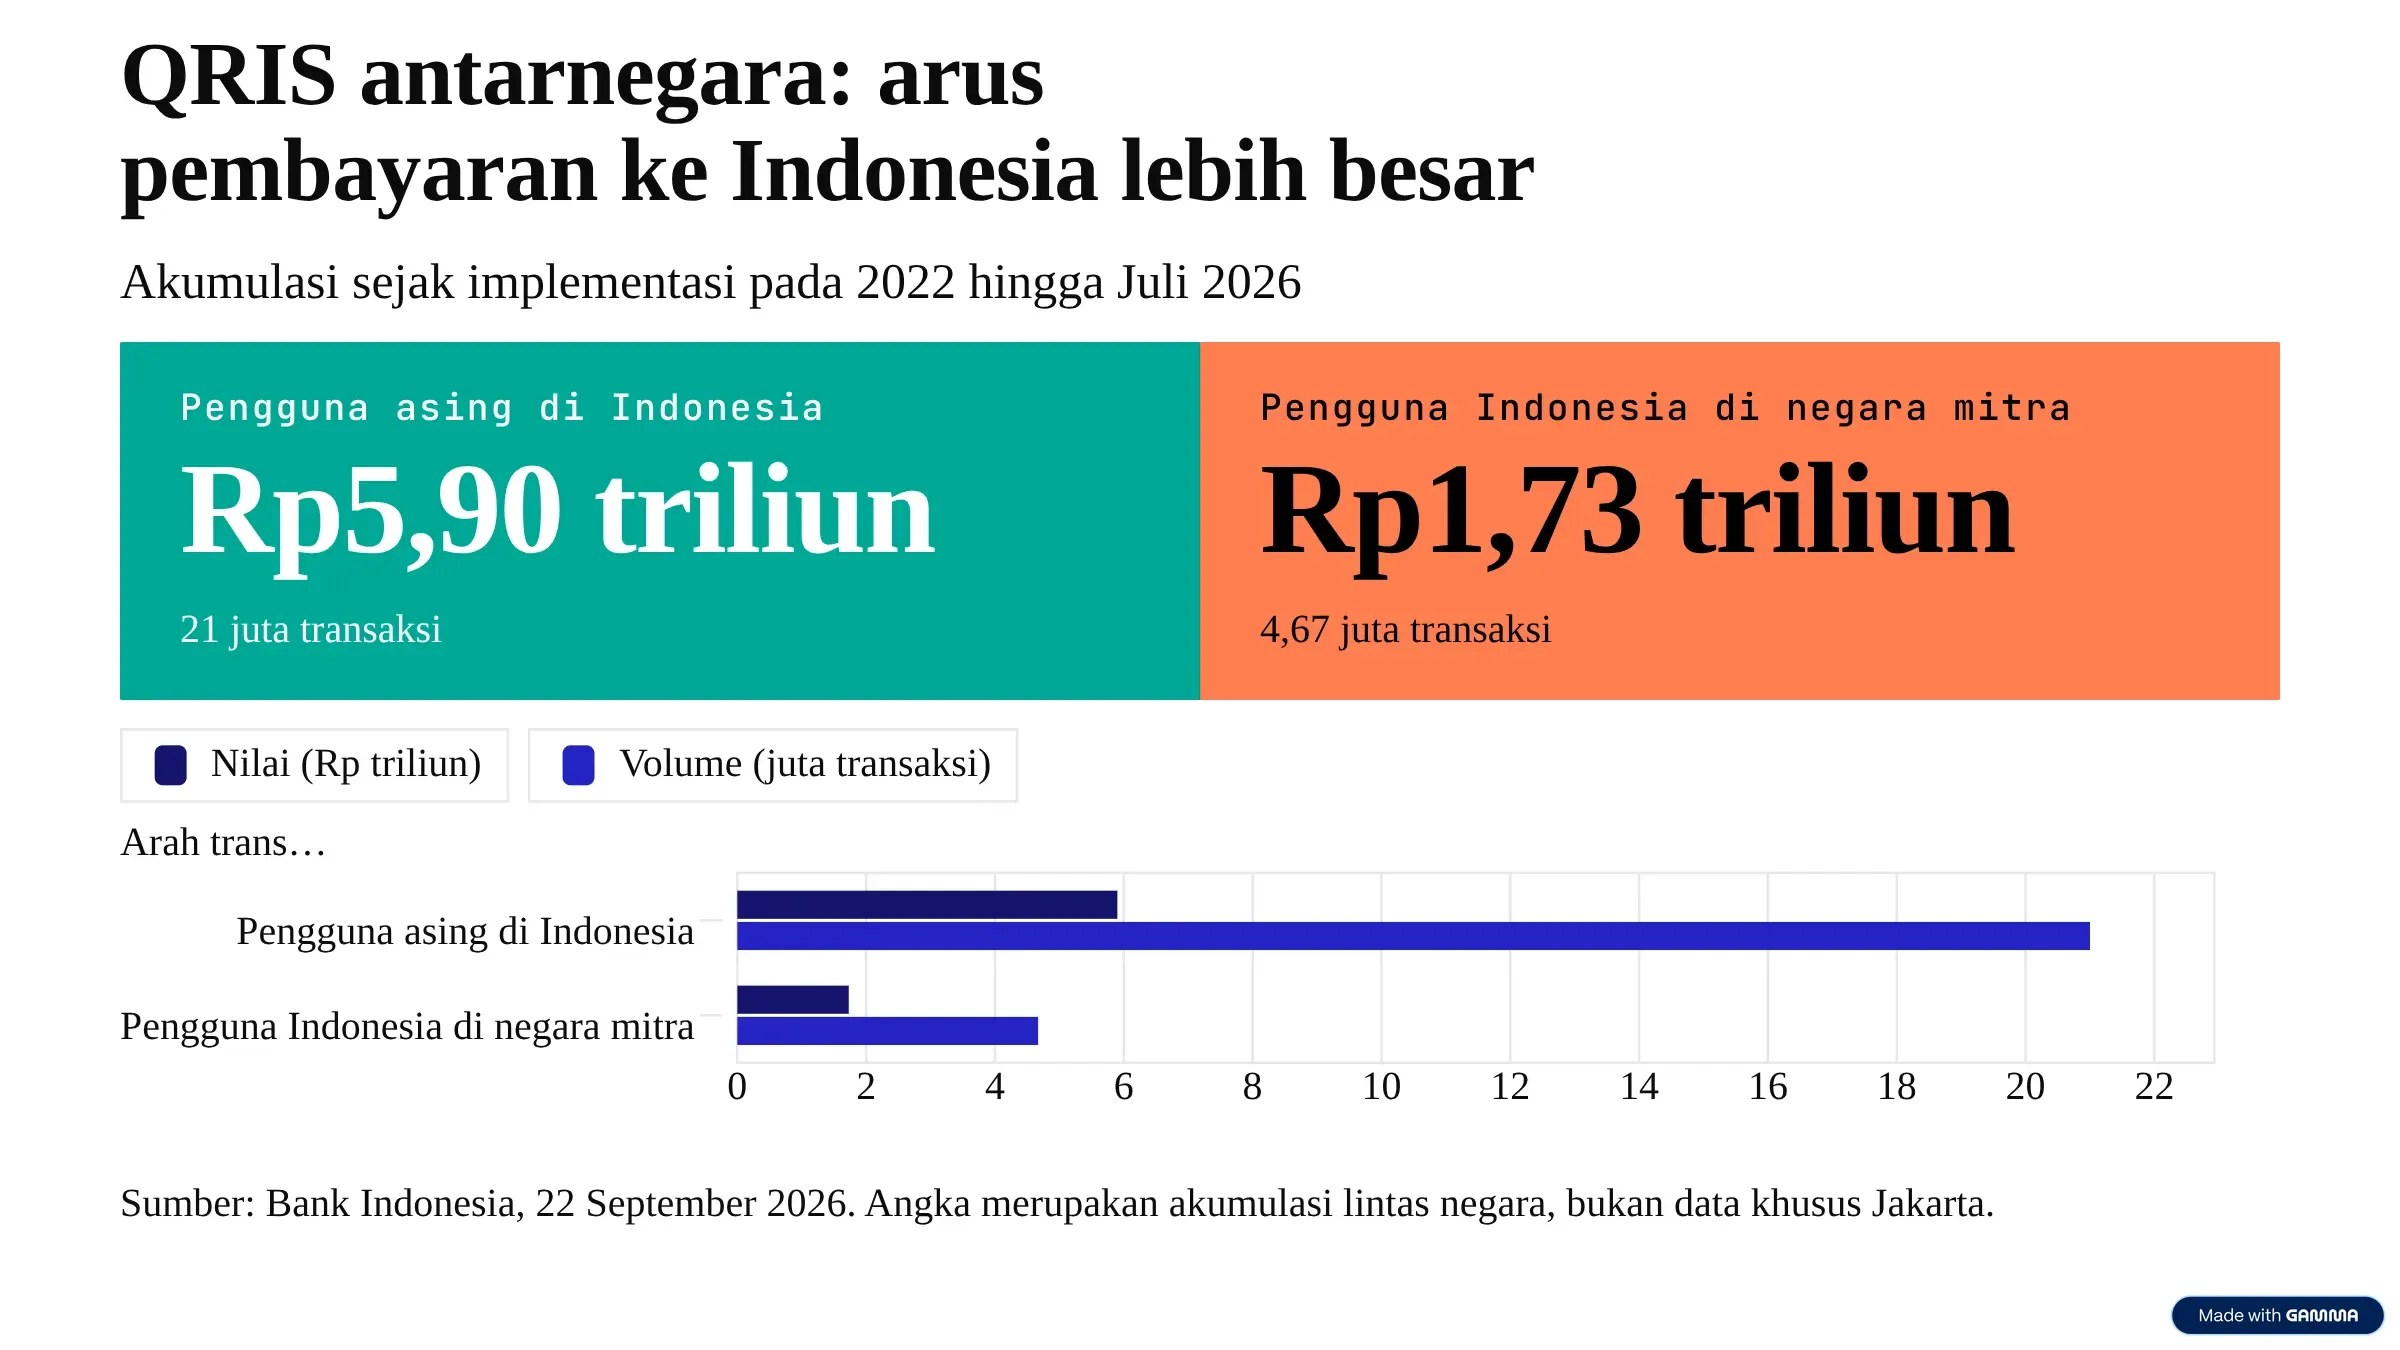
Dalam siaran pers pada 22 September 2026, BI melaporkan transaksi pengguna negara mitra di Indonesia mencapai 21 juta transaksi senilai Rp5,90 triliun sejak implementasi pada 2022 hingga Juli 2026. Sementara itu, transaksi pengguna Indonesia di negara mitra tercatat 4,67 juta transaksi senilai Rp1,73 triliun.
Selisih kedua arus transaksi mencapai Rp4,17 triliun, dengan pembayaran masuk lebih besar. Namun, angka itu bukan tambahan pendapatan bersih UMKM karena tidak merinci biaya usaha, lokasi, atau distribusi penerimaan.
Bagi Jakarta, manfaat potensialnya dapat dirasakan restoran, toko suvenir, pusat belanja, dan pedagang kawasan wisata. Pembayaran yang mudah mengurangi hambatan bagi pengunjung sekaligus membantu pencatatan penerimaan.
Namun, data nasional belum menjawab berapa banyak transaksi lintas negara berlangsung di Jakarta, nilai yang diterima pedagang lokal, atau sektor yang paling diuntungkan. Angka agregat menunjukkan skala konektivitas, bukan ukuran pasti manfaat ekonomi.
Dari catatan pembayaran menuju akses kredit
Salah satu kendala UMKM saat mengajukan pinjaman ialah keterbatasan dokumen untuk membuktikan kondisi keuangan usaha. Sebagian pedagang tidak memiliki pembukuan rutin atau masih mencampur uang usaha dengan keuangan rumah tangga.
Rekam QRIS dapat menjadi informasi tambahan tentang pola penerimaan, perubahan penjualan, dan kestabilan transaksi.
Pedagang makanan dengan catatan pembayaran digital selama setahun, misalnya, memiliki rekam aktivitas yang dapat dianalisis. Perubahan transaksi pada akhir pekan atau musim tertentu dapat membantu pemberi pinjaman membaca pola penjualan.
Tetapi omzet bukan keuntungan, dan nilai transaksi bukan ukuran tunggal kemampuan membayar cicilan. Pedagang dengan penerimaan Rp30 juta sebulan belum tentu lebih mampu membayar pinjaman ketimbang pedagang yang menerima Rp20 juta. Biaya bahan baku, sewa tempat, upah pekerja, utang, dan kebutuhan rumah tangga ikut menentukan kemampuan membayar.
QRIS tidak mencakup seluruh kegiatan usaha: pelanggan bisa membayar tunai, sementara transaksi digital dapat dibatalkan atau dikembalikan. Mengandalkan satu jenis data menghasilkan gambaran keuangan yang tidak lengkap.
Karena itu, data QRIS lebih tepat diposisikan sebagai sumber informasi dalam penilaian kredit, bukan pengganti seluruh pemeriksaan kelayakan usaha.
Otoritas Jasa Keuangan (OJK) memiliki kerangka regulasi bagi penyelenggara Pemeringkat Kredit Alternatif melalui POJK Nomor 29 Tahun 2024. OJK menjelaskan penilaian berbasis data alternatif berpotensi membantu masyarakat tanpa riwayat kredit atau dengan riwayat terbatas, termasuk UMKM.
Rencana BI juga tidak berarti semua bank langsung menggunakannya. Model penilaian, akses data, pihak pengolah, dan tahapan penerapan masih perlu diperjelas.
Pertanyaan berikutnya, apakah penggunaan data itu benar-benar membuat lebih banyak UMKM memperoleh kredit dengan persyaratan wajar. Jawabannya memerlukan data penyaluran kredit sebelum dan sesudah penerapan, bukan hanya statistik pertumbuhan QRIS.
Risiko ketika data pedagang menentukan akses modal
Jika data transaksi menjadi dasar penilaian kredit, kualitas dan cara penggunaannya dapat memengaruhi kesempatan pedagang memperoleh pembiayaan.
Risiko pertama adalah penilaian yang tidak adil. Pedagang yang sebagian besar menerima uang tunai bisa terlihat kurang aktif dibandingkan pedagang dengan omzet serupa yang lebih banyak menggunakan QRIS. Jika sistem terlalu bergantung pada transaksi digital, usaha yang belum sepenuhnya terdigitalisasi berpotensi dirugikan.
Risiko kedua ialah salah membaca transaksi. Lonjakan pembayaran tidak selalu menandakan usaha tumbuh sehat. Transaksi berulang bernominal sama perlu diperiksa jika tidak sesuai dengan karakteristik usaha.
Risiko ketiga adalah penyalahgunaan data pribadi. Informasi yang dikumpulkan untuk memproses pembayaran tidak otomatis bebas digunakan untuk semua tujuan. Pemanfaatan data bagi penilaian kredit harus memiliki dasar pemrosesan yang sah, transparan, dan dilengkapi pengamanan memadai.
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi mengatur hak subjek data dan kewajiban pengendali dalam memproses informasi pribadi. Pasal 34 mengatur penilaian dampak pelindungan data untuk pemrosesan berisiko tinggi, termasuk pemrosesan otomatis yang berdampak signifikan. Naskah undang-undang tersedia melalui basis data peraturan BPK.
Pasal 10 memberikan hak untuk mengajukan keberatan atas keputusan yang semata-mata didasarkan pada pemrosesan otomatis dan menimbulkan akibat hukum atau dampak signifikan. Pedagang perlu memperoleh penjelasan mengenai penggunaan datanya serta jalur untuk mengoreksi informasi yang keliru. Jika kredit ditolak akibat data tidak akurat, mekanisme peninjauan penting agar kesalahan tidak terus menghambat akses pembiayaan.
Ada pula risiko manipulasi transaksi. Jika frekuensi dan nilai pembayaran memengaruhi penilaian kredit, pelaku usaha mungkin tergoda menciptakan transaksi semu untuk memperbesar catatan penjualan. Sistem perlu mendeteksi pola tidak wajar tanpa langsung menganggap setiap transaksi mencurigakan sebagai pelanggaran.
BI menyoroti perlunya verifikasi pedagang, pemantauan transaksi tidak wajar, dan penindakan penyalahgunaan QRIS. Pengawasan harus mengiringi perluasan layanan demi menjaga keamanan dan kepercayaan pengguna.
Menguji janji perluasan akses kredit
Untuk mengetahui apakah rencana pemanfaatan data QRIS memperluas pembiayaan, pertumbuhan pengguna dan nilai transaksi saja tidak cukup. Sejumlah indikator perlu diperiksa melalui publikasi BI, OJK, perbankan, serta data UMKM.
Indikator tersebut merupakan kerangka evaluasi jurnalistik, bukan ukuran resmi BI. Data perlu dipilah menurut wilayah, jenis dan skala usaha, serta pola penggunaan pembayaran digital, dengan tetap melindungi informasi pribadi.
Jakarta menjadi lokasi penting untuk menguji pertanyaan itu karena ekosistem QRIS-nya luas dan aktivitas ekonominya terhubung dengan wisatawan asing. Namun, data transaksi antarnegara khusus Jakarta, profil merchant penerima, dan hubungan penggunaan QRIS dengan persetujuan kredit masih perlu ditelusuri.
BI perlu menjelaskan rancangan credit scoring, jenis data, mekanisme akses, dan tahapan penerapan. Bank serta penyedia pembiayaan perlu mengungkapkan apakah data lintas negara digunakan dan bagaimana bias dicegah. Evaluasi perlu membandingkan persetujuan, biaya pinjaman, nilai kredit, dan kualitas pembayaran sebelum serta sesudah penerapan.
Dari konektivitas global bermanfaat bagi pedagang
QRIS antarnegara memperlihatkan bagaimana sistem pembayaran domestik dapat terhubung dengan negara lain tanpa mengharuskan semua pihak memakai infrastruktur yang sama. Bagi pedagang Jakarta, konektivitas ini berpotensi mempermudah transaksi dengan wisatawan asing dan memperluas kesempatan menjangkau konsumen.
Pada saat yang sama, rencana BI memanfaatkan data QRIS untuk penilaian kredit membuka peluang bagi UMKM yang kesulitan membuktikan kelayakan usaha melalui dokumen keuangan konvensional.
Namun, kedua perkembangan itu belum membuktikan bahwa transaksi lintas negara meningkatkan persetujuan kredit. Hubungan tersebut baru dapat dinilai setelah tersedia data tentang pengaruh transaksi terhadap penilaian dan apakah lebih banyak UMKM akhirnya memperoleh pembiayaan.
Keberhasilan QRIS tidak cukup diukur dari jumlah pengguna, merchant, atau nilai transaksi. Ukuran yang lebih penting ialah apakah pedagang memperoleh akses modal lebih luas, keputusan kredit berlangsung adil, dan informasi keuangan mereka terlindungi.
QRIS dapat langsung menghubungkan pedagang Jakarta dengan pasar lintas negara. Tantangan berikutnya adalah memastikan jejak transaksi digital benar-benar membuka akses pembiayaan, bukan justru menjadi penghalang baru bagi usaha kecil.