KabarJakarta.com — Apa jadinya saat seseorang sudah bertahun-tahun menyisihkan penghasilan untuk membeli rumah. Cicilan dibayar satu per satu hingga akhirnya lunas. Dalam bayangannya, setelah kewajiban selesai, kunci rumah akan segera berada di tangan.
Namun, bagaimana jika rumah itu belum juga dibangun? Di situlah persoalan sebenarnya bermula.
Uang telah berpindah dari pembeli. Kewajiban pembayaran telah dituntaskan. Tetapi bangunan yang dijanjikan belum berdiri.
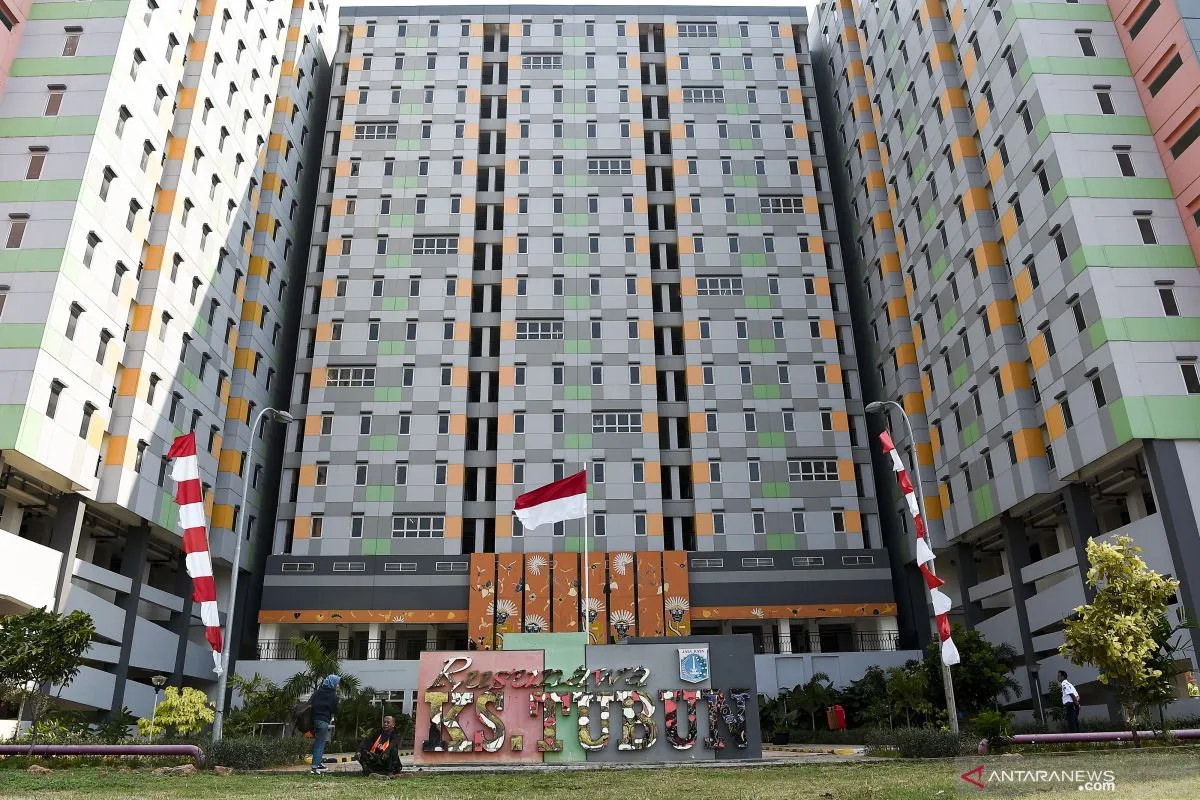
Bagi masyarakat yang membeli rumah susun (rusun), situasi semacam ini bukan sekadar soal keterlambatan proyek. Ada persoalan lebih besar: siapa yang menjamin uang dan hak pembeli ketika hunian yang dibeli tidak kunjung terwujud?
Pertanyaan itu kini masuk ke meja pembahasan Badan Pembentukan Peraturan Daerah (Bapemperda) DPRD DKI Jakarta melalui Rancangan Peraturan Daerah (Raperda) tentang Rumah Susun.
Bapemperda mengusulkan pembentukan lembaga penjamin bagi masyarakat yang telah membeli dan melunasi unit rusun, tetapi pembangunannya belum terealisasi.
Ketua Bapemperda DPRD DKI Jakarta Abdul Aziz menjelaskan, gagasan tersebut muncul dari berbagai aspirasi penghuni, pemilik, dan pemerhati rusun selama pembahasan Raperda.
“Dari anggota-anggota Bapemperda ada usul tentang escrow atau lembaga penjamin bahwa yang sudah bayar harus dapat unitnya. Kalau tidak dapat, uangnya harus dikembalikan. Sehingga tidak ada kerugian,” ujar Aziz di Jakarta, Senin (21/9).
Pembeli menanggung risiko proyek
Dalam transaksi rumah susun, pembeli berada pada posisi yang berbeda dengan pengembang. Pembeli menyerahkan uang dengan harapan memperoleh unit sesuai kesepakatan. Pengembang, di sisi lain, bertanggung jawab memastikan proyek dibangun dan diserahkan.
Masalah muncul ketika pembangunan berhenti atau tidak pernah terealisasi.
Pada titik itu, pembeli dapat menghadapi ketidakpastian panjang. Uang sudah dikeluarkan, sementara rumah yang menjadi tujuan transaksi belum tersedia.
Karena itu, gagasan lembaga penjamin menjadi penting. Bukan semata-mata sebagai tempat menyimpan dana, melainkan sebagai mekanisme untuk memastikan ada pihak dan sistem yang bertanggung jawab ketika proyek tidak berjalan sesuai rencana.
Konsep yang disebut Aziz adalah escrow atau lembaga penjamin. Secara sederhana, mekanisme tersebut dapat menjadi pagar agar dana pembeli tidak sepenuhnya berada dalam risiko proyek.
Namun, bagaimana bentuk lembaga itu nantinya masih belum diputuskan.
Ketentuan mengenai lembaga penjamin mulai dibahas dalam Pasal 36 atau 37 Raperda Rusun. Sementara bentuk dan mekanismenya akan diatur lebih lanjut melalui Peraturan Gubernur.
“Apakah diserahkan pada Bank Jakarta, misalnya, atau bank-bank lain dengan persyaratan khusus. Ataukah bisa lembaga penjamin yang lain? Itu nanti ada di ranah eksekutif,” kata Aziz.
Legislatif, menurut dia, akan mengatur prinsip umumnya, yakni memberikan perlindungan kepada konsumen, terutama pembeli dan pemilik rumah susun.
Perlindungan jangan berhenti di atas kertas
Di sinilah pekerjaan rumah terbesar Raperda Rusun berada.
Membentuk lembaga penjamin saja belum cukup. Aturan turunannya harus menjawab persoalan yang mungkin muncul di lapangan.
Misalnya, kapan dana pembeli dianggap aman? Dalam kondisi apa dana dapat dikembalikan? Siapa yang menyatakan sebuah proyek gagal? Bagaimana jika pembangunan berhenti sementara? Siapa yang mengawasi lembaga penjamin? Dan berapa lama konsumen harus menunggu sebelum haknya dapat dikembalikan?
Pertanyaan-pertanyaan tersebut penting karena perlindungan konsumen pada akhirnya tidak ditentukan oleh istilah yang digunakan dalam peraturan, tetapi oleh mekanisme yang dapat bekerja ketika masalah benar-benar terjadi.
Jika proyek berjalan lancar, lembaga penjamin mungkin tidak terasa penting. Tetapi ketika proyek bermasalah, keberadaan mekanisme itulah yang menentukan apakah konsumen memiliki jalan keluar atau justru harus menghadapi persoalan seorang diri.
Risiko tidak berhenti ketika gedung selesai
Perlindungan yang dibahas Bapemperda juga tidak berhenti pada hubungan antara pembeli dan pengembang.
Aziz mengusulkan agar pembangunan rusun diasuransikan sejak proses pembangunan hingga bangunan digunakan penghuni.
Usulan tersebut ditujukan untuk menghadapi risiko kegagalan konstruksi, bencana alam, maupun bencana non-alam yang dapat membuat rusun tidak dapat dihuni.
“Pembangunan rusun harus diasuransikan, dan selama perjalanannya memang harus diasuransikan, agar hak-hak penghuni tetap berjalan,” ujar Aziz.
Gagasan itu memperluas cara pandang terhadap perlindungan penghuni. Risiko tidak hanya muncul sebelum serah terima unit. Setelah bangunan berdiri pun, penghuni tetap menghadapi kemungkinan kerusakan atau kejadian lain yang membuat hunian tidak dapat digunakan.
Karena itu, perlindungan idealnya mengikuti seluruh siklus kehidupan rusun: sejak pembeli menyerahkan uang, selama pembangunan, saat serah terima, hingga bangunan digunakan.
Raperda masih panjang
Pembahasan Raperda Rusun masih berada pada tahap awal. Dari sekitar 130 pasal, Bapemperda baru memasuki Pasal 40.
Pembahasan juga sempat dijeda untuk menampung aspirasi masyarakat terkait berbagai persoalan rusun. Masyarakat yang belum sempat menyampaikan pandangan secara langsung masih dapat mengirimkan masukan secara tertulis.
Aziz memastikan masukan tersebut akan menjadi bahan pembahasan.
“Saya sebagai Ketua Bapemperda, menjamin semua masukan yang sudah diberikan, kepada kami secara tertulis. Semua itu akan kami perjuangkan untuk bisa masuk ke dalam pembahasan pasal per pasal di Raperda Rusun ini,” katanya.
Bagi calon pembeli maupun pemilik rusun, pembahasan tersebut memiliki arti penting. Sebab rumah bukan sekadar barang yang dibeli dan dibayar.
Di balik satu unit rusun ada tabungan, cicilan, kebutuhan keluarga, dan harapan untuk memiliki tempat tinggal.
Karena itu, ketika uang sudah lunas tetapi rumah belum juga ada, pertanyaan yang muncul bukan lagi sekadar kapan bangunan selesai. Pertanyaannya adalah: siapa yang memastikan hak pembeli tetap aman ketika janji pembangunan tidak terpenuhi?
Usulan lembaga penjamin setidaknya mencoba menjawab pertanyaan tersebut. Tantangannya kini adalah memastikan jawaban itu tidak berhenti sebagai pasal dalam Raperda, tetapi benar-benar menjadi perlindungan ketika masyarakat berhadapan dengan risiko di dunia nyata.