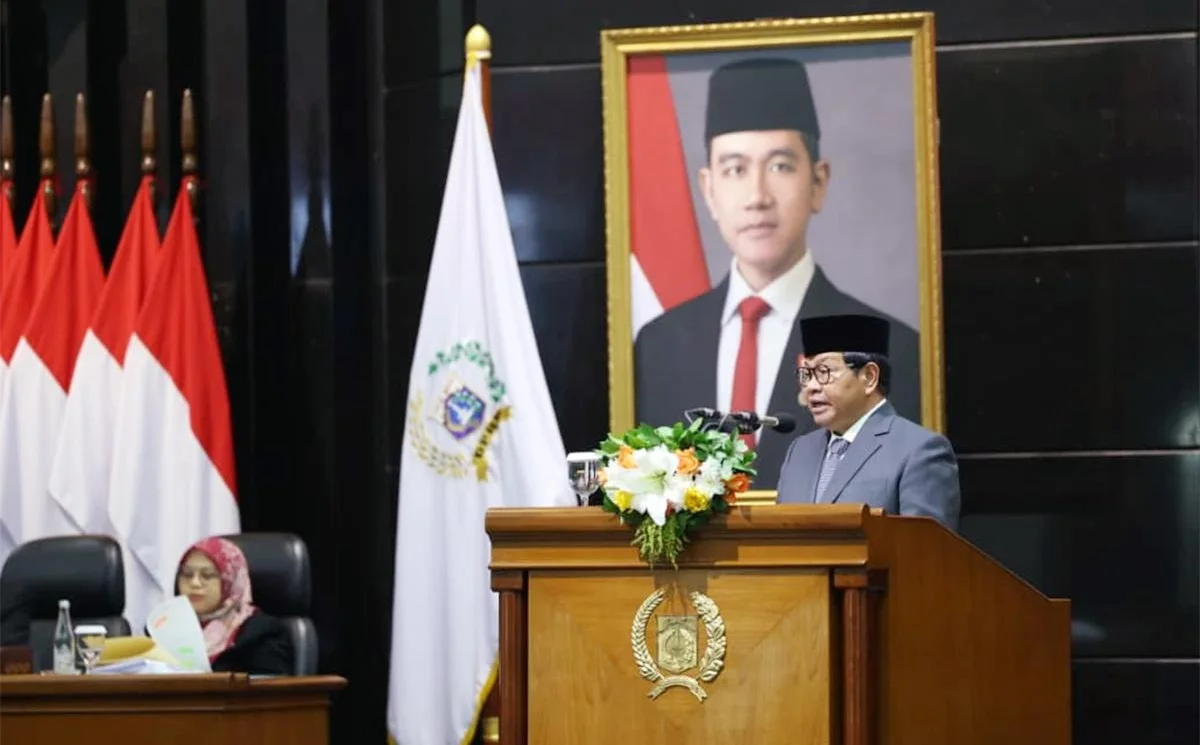
KabarJakarta.com — Rencana Pemerintah Provinsi DKI Jakarta menerbitkan obligasi daerah dan sukuk membuka peluang baru untuk membiayai pembangunan di tengah tekanan anggaran. Namun, langkah yang berpotensi menjadikan Jakarta pelopor pembiayaan daerah di Indonesia itu juga membawa konsekuensi: pemerintah harus memastikan kemampuan membayar kewajiban kepada investor tanpa mengorbankan pelayanan publik.
Persoalan tersebut menjadi perhatian Badan Pembentukan Peraturan Daerah (Bapemperda) DPRD DKI Jakarta yang mengkaji Rancangan Peraturan Daerah (Raperda) tentang Pembentukan Dana Cadangan Daerah. Raperda itu disiapkan sebagai landasan untuk mengembangkan pembiayaan alternatif melalui pasar modal, termasuk penerbitan obligasi daerah dan sukuk.
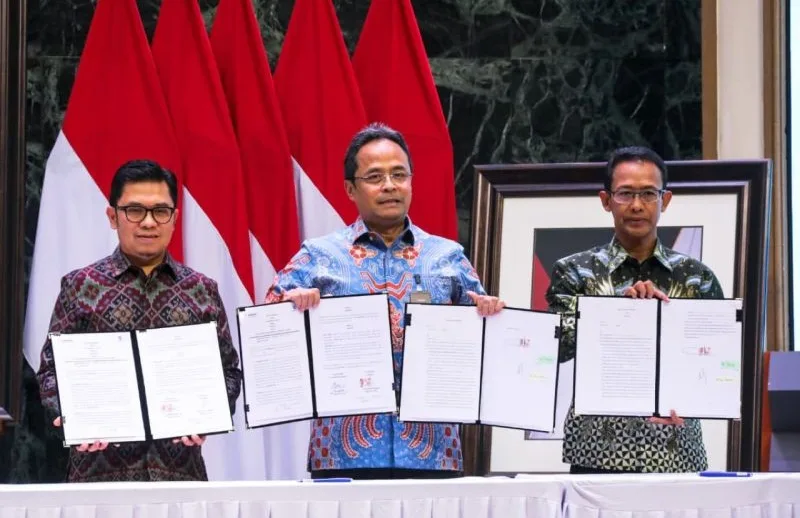
Dalam Rapat Dengar Pendapat Umum (RDPU) pada Selasa (13/10), Ketua Bapemperda DPRD DKI Jakarta Abdul Aziz menghadirkan narasumber dari Kementerian Keuangan dan Kementerian Dalam Negeri. Pembahasan tersebut ditujukan untuk menyempurnakan substansi raperda sekaligus mengidentifikasi risiko sebelum skema pembiayaan dijalankan.
Aziz membeberkan, pembahasan telah melewati lebih dari 5 (lima) kali rapat dan bimbingan teknis. Dari 10 proyek yang diusulkan untuk dibiayai melalui obligasi dan sukuk, daftar proyek prioritas juga mendekati tahap final.
"Yang harus dipertimbangkan adalah bagaimana meminimalisir risikonya. Sebab, ini belum pernah dilakukan oleh pemda mana pun di Indonesia. Jadi, DKI boleh dibilang jadi pilot project pemerintah daerah pertama yang mengajukan obligasi dan sukuk," paparnya.
Pernyataan itu menegaskan dua sisi rencana Jakarta. Di satu sisi, pemerintah daerah memperoleh alternatif pendanaan untuk pembangunan jangka panjang. Di sisi lain, belum adanya rekam jejak penerbitan obligasi daerah oleh pemerintah daerah di Indonesia membuat aspek kesiapan keuangan, tata kelola, dan pengawasan menjadi sangat penting.
Mencari sumber dana di tengah tekanan fiskal
Rencana pembentukan Dana Cadangan Daerah senilai Rp5,6 triliun muncul ketika Jakarta menghadapi tekanan fiskal. Pemerintah Provinsi DKI Jakarta sebelumnya menyebut pengurangan penerimaan dari dana bagi hasil pemerintah pusat sebesar Rp15 triliun sebagai salah satu latar belakang kebutuhan mencari pembiayaan alternatif.
Gubernur DKI Jakarta Pramono Anung menjelaskan, dana cadangan tersebut disiapkan untuk mendukung pembiayaan 10 proyek infrastruktur strategis yang direncanakan berlangsung pada tahun anggaran 2027. Proyek itu mencakup pengendalian banjir, rumah susun, rumah sakit, infrastruktur pendidikan, hingga LRT Fase 1C rute Manggarai-Dukuh Atas.
Menurut Pramono, kebutuhan pembangunan infrastruktur tidak selalu dapat dipenuhi melalui penganggaran dalam satu tahun. Karena itu, pemerintah perlu menyiapkan mekanisme pembiayaan yang memungkinkan proyek jangka panjang berjalan dengan perencanaan lebih pasti.
"Dana cadangan digunakan untuk apa? Tentunya, untuk backup agar APBD kita menjadi sehat kembali," kata Pramono pada 2 Oktober 2026.
Dana cadangan tersebut direncanakan bersumber dari APBD, antara lain melalui surplus anggaran atau penyisihan penerimaan daerah sesuai ketentuan perundang-undangan. Selama belum digunakan, dana dapat ditempatkan pada instrumen investasi dengan mempertimbangkan keamanan, risiko, imbal hasil, dan kebutuhan likuiditas.
Namun, dana cadangan tidak serta-merta menghilangkan risiko utang. Dana itu harus dikelola dengan perhitungan yang jelas mengenai kebutuhan pembayaran pokok dan imbal hasil, jadwal jatuh tempo, serta kemampuan anggaran pada tahun-tahun mendatang.
Mengenal obligasi daerah dan sukuk
Obligasi daerah merupakan surat berharga yang diterbitkan pemerintah daerah untuk memperoleh dana dari investor. Sederhananya, pemerintah daerah meminjam uang dari masyarakat atau lembaga keuangan dengan janji membayar imbal hasil secara berkala dan mengembalikan pokok dana pada saat jatuh tempo.
Dana yang diperoleh dapat digunakan untuk membiayai infrastruktur, seperti sekolah, rumah sakit, sistem pengendalian banjir, dan transportasi publik. Dengan mekanisme ini, pemerintah tidak harus menunggu seluruh kebutuhan pembangunan tersedia dalam satu tahun anggaran.
Sementara itu, sukuk daerah merupakan instrumen pembiayaan yang disusun berdasarkan prinsip syariah. Struktur penerbitannya menggunakan akad dan aset atau manfaat yang sesuai dengan ketentuan syariah, sehingga berbeda dari obligasi konvensional yang berbasis utang dengan pembayaran bunga.
Keduanya memungkinkan pemerintah daerah memperluas sumber pembiayaan. Namun, penerbitan instrumen tersebut bukan berarti pemerintah memperoleh dana cuma-cuma. Ada kewajiban pembayaran atau pemenuhan imbal hasil yang harus diperhitungkan sejak awal.
Di sejumlah negara, obligasi daerah telah menjadi salah satu instrumen pembiayaan pembangunan. Di Amerika Serikat, misalnya, pemerintah negara bagian dan pemerintah kota menerbitkan municipal bonds untuk membiayai sekolah, jalan raya, sistem air bersih, serta fasilitas publik lainnya.
India juga memiliki pengalaman serupa. Ahmedabad Municipal Corporation menerbitkan obligasi publik pada 1998 dan kembali menghimpun dana melalui pasar obligasi pada 2019. Penerbitan pada 2019 senilai 200 crore rupee atau sekitar 2 miliar rupee untuk mendukung pembangunan infrastruktur perkotaan.
Pengalaman tersebut memperlihatkan pasar obligasi daerah bisa menjadi sumber pendanaan infrastruktur. Namun, keberhasilannya bergantung pada kapasitas keuangan penerbit, kejelasan penggunaan dana, dan disiplin memenuhi kewajiban kepada investor.
Di Indonesia, meskipun aturan mengenai obligasi dan sukuk daerah sudah tersedia, pemerintah daerah belum pernah merealisasikan penerbitan instrumen tersebut. Pada Juni 2025, Otoritas Jasa Keuangan (OJK) menyatakan belum menerima pengajuan pernyataan pendaftaran penerbitan obligasi maupun sukuk daerah dari pemerintah daerah.
Karena itu, rencana Jakarta bukan sekadar mencari sumber pembiayaan baru. Pemerintah juga harus membangun kepercayaan pasar terhadap kemampuan pemerintah daerah mengelola utang secara bertanggung jawab.
Risiko gagal bayar tak boleh diabaikan
Persoalan utama dalam penerbitan obligasi daerah bukan hanya berapa besar dana yang dapat dihimpun, melainkan dari mana pembayaran kewajiban akan berasal.
Ada beberapa risiko yang perlu diwaspadai. Pertama, risiko gagal bayar, yakni ketika pemerintah tidak mampu membayar pokok atau imbal hasil sesuai jadwal. Kondisi ini bisa terjadi apabila penerimaan daerah menurun, belanja wajib meningkat, atau kewajiban utang terlalu besar dibandingkan kemampuan fiskal.
Kedua, risiko perubahan suku bunga dan biaya pendanaan. Tingkat kupon obligasi daerah akan ditentukan ketika proses registrasi di OJK dan dipengaruhi kondisi pasar serta hasil pemeringkatan. Jika tingkat imbal hasil yang diminta investor tinggi, biaya pembiayaan pemerintah juga meningkat.
Ketiga, risiko proyek. Infrastruktur yang dibangun belum tentu menghasilkan manfaat ekonomi atau penerimaan sesuai proyeksi. Proyek seperti sekolah dan rumah sakit, misalnya, memberikan manfaat sosial yang besar, namun tidak selalu menghasilkan pendapatan langsung yang cukup untuk membayar utang.
Pemerintah perlu memastikan sumber pembayaran kewajiban tidak hanya bergantung pada asumsi penerimaan proyek yang belum teruji.
Keempat, risiko likuiditas dan tata kelola. Dana yang seharusnya disiapkan untuk pembayaran utang bisa terganggu apabila pengelolaan kas tidak disiplin atau penggunaan anggaran tidak sesuai perencanaan.
Risiko tersebut bukan sekadar kemungkinan teoretis. Di Amerika Serikat, Kota Detroit mengajukan perlindungan kebangkrutan pada 2013 setelah bertahun-tahun menghadapi kemerosotan ekonomi, penurunan penerimaan pajak, dan memburuknya kualitas layanan publik. Kasus tersebut menjadi pengingat bahwa obligasi pemerintah lokal pun tidak sepenuhnya bebas risiko.
Bagi Jakarta, pelajaran yang dapat diambil bukan menyamakan kondisi fiskalnya dengan Detroit, melainkan memastikan bahwa kemampuan membayar utang dinilai secara realistis. Reputasi sebagai pusat ekonomi nasional tidak dengan sendirinya menjamin setiap penerbitan obligasi akan berhasil.
Seberapa siap Pemprov DKI Jakarta?
Secara regulasi, pemerintah telah memiliki landasan untuk mengembangkan pembiayaan tersebut. OJK menerbitkan POJK Nomor 10 Tahun 2024 tentang Penerbitan dan Pelaporan Obligasi Daerah dan Sukuk Daerah. Aturan ini antara lain mengatur pemeringkatan efek, prospektus, pelaporan, serta keterbukaan informasi kepada investor.
Dari sisi perencanaan, Pemprov DKI juga telah mengusulkan dana cadangan Rp5,6 triliun dan mengidentifikasi 10 proyek strategis. Pembahasan raperda bersama DPRD, Kementerian Keuangan, dan Kementerian Dalam Negeri menjadi bagian dari persiapan kelembagaan.
Aziz menilai Jakarta memiliki modal berupa kemampuan mitigasi risiko dan manajemen keuangan yang baik. Ia juga menekankan bahwa penerbitan obligasi dan sukuk harus melibatkan DPRD, masyarakat, perangkat daerah, dan seluruh pemangku kepentingan agar berlangsung transparan dan akuntabel.
Meski demikian, tahapan pembahasan raperda dan penentuan proyek belum cukup untuk menyimpulkan bahwa Jakarta sepenuhnya siap menerbitkan obligasi. Kesiapan tersebut perlu dibuktikan melalui proyeksi arus kas jangka panjang, perhitungan kemampuan membayar pokok dan imbal hasil, pemeringkatan kredit, serta skenario ketika penerimaan daerah meleset dari target.
Pemerintah juga perlu menjelaskan secara terbuka bagaimana dana cadangan dibentuk, kapan digunakan, dan bagaimana pembayaran kewajiban diprioritaskan dalam APBD. Dana cadangan harus benar-benar berfungsi sebagai penyangga pembayaran, bukan sekadar angka dalam dokumen anggaran.
Hal lain yang perlu diperhatikan ialah kesesuaian antara tenor instrumen dan umur manfaat proyek. Infrastruktur berjangka panjang dapat dibiayai dengan instrumen berjangka panjang, tetapi jadwal pembayaran tetap harus disesuaikan dengan kapasitas keuangan daerah.
Ujian sesungguhnya ada pada pengawasan
Bagi masyarakat, penerbitan obligasi daerah membuka peluang untuk berinvestasi sekaligus ikut membiayai pembangunan. Namun, imbal hasil yang ditawarkan tidak boleh dipahami sebagai keuntungan tanpa risiko. Investor tetap perlu menilai peringkat kredit, tenor, ketentuan pembayaran, dan kondisi keuangan penerbit.
Bagi pemerintah, keberhasilan tidak diukur dari besarnya dana yang dihimpun atau jumlah proyek yang dapat dimulai. Ukuran yang lebih penting ialah apakah pembangunan berjalan sesuai rencana dan seluruh kewajiban dapat dibayar tanpa mengganggu layanan dasar.
Raperda Dana Cadangan Daerah harus menjadi instrumen pengendalian risiko, bukan hanya pintu masuk menuju pembiayaan baru. Transparansi penggunaan dana, audit berkala, pengawasan DPRD, dan keterbukaan informasi kepada publik perlu menjadi bagian dari mekanisme yang dapat diuji.
Jakarta memiliki kesempatan membuka jalan bagi pembiayaan daerah melalui pasar modal. Namun, status sebagai pelopor akan bernilai apabila diikuti tata kelola yang kuat dan kemampuan membayar kewajiban secara konsisten.
Sebab, pembangunan yang dibiayai utang hanya benar-benar berkelanjutan ketika manfaatnya bisa dirasakan masyarakat tanpa meninggalkan beban fiskal yang sulit ditanggung pada masa mendatang.